Soledad Mexicano / Javier Ramos
En una jornada caracterizada por intensos debates sobre la inclusión financiera, el alcance de la fiscalización y la soberanía monetaria, el Senado de la República aprobó en lo general y en lo particular el proyecto de decreto para expedir la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos. La votación final concluyó con 72 votos a favor y 34 en contra en lo general (72 a favor y 37 en contra en lo particular), remitiéndose de inmediato al Ejecutivo Federal para su promulgación y efectos constitucionales.
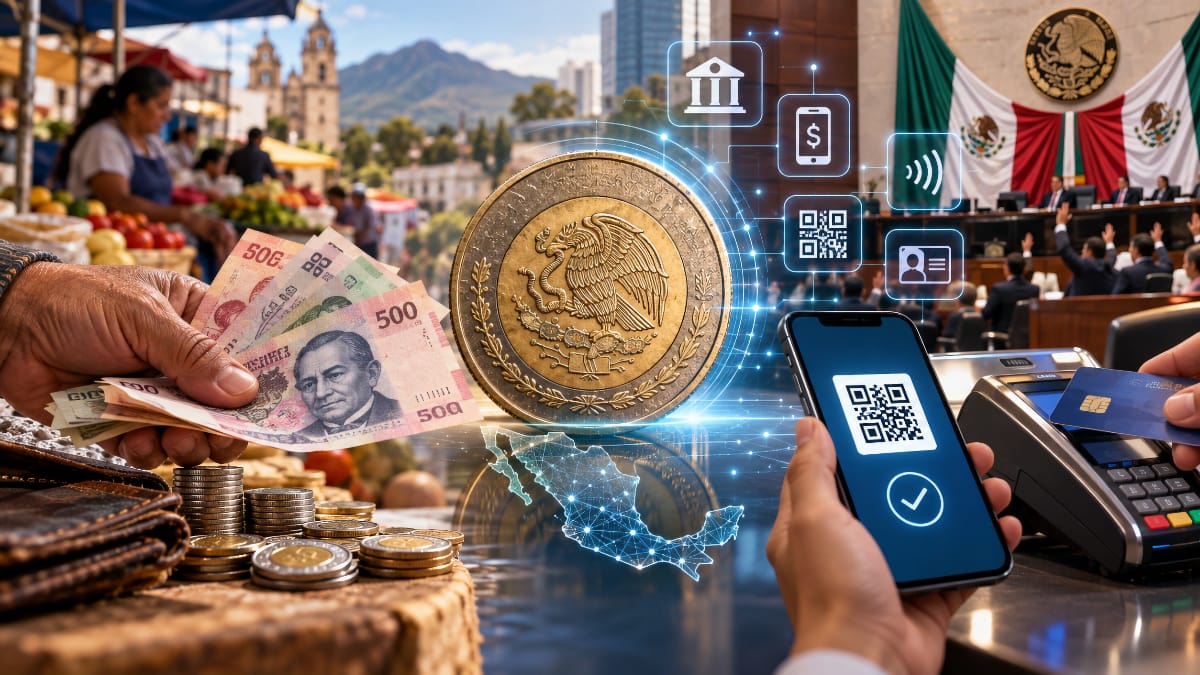
El dictamen impulsa el uso de modalidades digitales de pago —como transferencias electrónicas, códigos QR, tecnología NFC (Near Field Communication) y tarjetas bancarias— listas a la captura las terminales bancarias, tanto en trámites del sector público como en la compraventa de bienes y servicios dentro de la iniciativa privada. Entre las principales novedades técnicas, se integra el uso de la CURP Digital y el Expediente Digital Ciudadano como herramientas de autenticación para facilitar la apertura de servicios financieros. Empezó el desfile de identidades de marcas bancarias e identidades financieras.
En la caja de herramientas la legislación faculta a la Secretaría de Hacienda y Crédito Público (SHCP) determinar, de manera gradual, los sectores económicos en los que el pago digital pueda determinarse como exclusivo. No obstante, se incluyen salvaguardas legales que garantizan la aceptación de papel moneda o cheques durante contingencias operativas o fallas en las plataformas tecnológicas.
Abiertas las avenidas de la bancarización
En la ruta de la construcción legislativa fue inevitable el choque político. Explotaron las posiciones como granadas, cayeron los posicionamientos.
Durante el debate parlamentario, las posturas de los distintos grupos legislativos evidenciaron dos visiones divergentes sobre el impacto real de la norma en la vida cotidiana de los ciudadanos, sobre el cuadrilátero:
- Se cambia el ritmo al incluir y agilizar la banca comercial (Morena y PVEM) en una polifonía:
El presidente de la Comisión de Economía, Emmanuel Reyes Carmona, y el senador Heriberto Marcelo Aguilar Castillo afirmaron que la reforma busca ampliar las opciones de pago sin erradicar el efectivo. Argumentaron que la digitalización permitirá reducir desplazamientos innecesarios, integrar a sectores históricamente excluidos y brindar a las micro, pequeñas y medianas empresas (MiPyMEs) mayores oportunidades para generar historial crediticio. Por su parte, la senadora Juanita Guerra Mena (PVEM) resaltó el valor de la innovación tecnológica para modernizar la gestión pública.
- Gradualidad reglamentada (Estudios Legislativos):
El senador Manuel Huerta Ladrón de Guevara precisó que la ley no obliga a una conversión digital intempestiva ni total, sino que otorga facultades de implementación paulatina a la SHCP y contempla excepciones ante contingencias.
- En la otra esquina: PAN, PRI y MC
Desde la oposición, el senador José Máximo García López (PAN) acusó al gobierno de buscar mecanismos coercitivos para incrementar la recaudación a través del Servicio de Administración Tributaria (SAT). En tanto, la senadora Karla Guadalupe Toledo Zamora (PRI) y el senador Francisco Daniel Barreda Pavón (MC) advirtieron sobre los costos operativos (internet, renta de terminales y comisiones) para los pequeños comercios, señalando que en zonas sin conectividad o en sectores no bancarizados, la exclusión digital puede transformarse en exclusión económica.
Bajo la lupa: ¿Qué representa la moneda circulante para una nación?
La aprobación de esta ley reabre una interrogante medular de la economía política: ¿qué significa realmente la moneda circulante para un país como México?
Históricamente, el peso mexicano —emitido y respaldado con autonomía constitucional por el Banco de México (Banxico)— ha sido mucho más que un instrumento físico de cambio; constituye un pilar de soberanía, estabilidad económica e identidad nacional.
- Soberanía monetaria e identidad: La emisión del peso otorga al Estado la capacidad de regular la masa monetaria y fijar tasas de interés según los ciclos económicos. Sus diseños reflejan la riqueza histórica y cultural del país.
- Estabilidad y confianza: La aceptación universal del papel moneda descansa en la credibilidad de Banxico para contener la inflación y preservar el poder adquisitivo.
- Peso fuerte: El efectivo no requiere luz, internet ni dispositivos de cómputo; por ello, ha sido históricamente la única red de seguridad financiera para millones de personas en la economía informal y en comunidades rurales.
¿Qué es la bancarización y cómo se redefine?
En términos económicos, la bancarización es el proceso mediante el cual la población y las empresas acceden y utilizan de forma habitual los productos y servicios del sistema financiero formal (cuentas de ahorro, créditos, medios de pago electrónicos y seguros).
La Ley de Economía Digital plantea un cambio de paradigma en el concepto de bancarización:
- De la sucursal al dispositivo móvil: Se transita de un modelo centrado en tarjetas de plástico y cajeros automáticos hacia una infraestructura pública basada en herramientas como SPEI, CoDi y DiMo del Banco de México.
- Mecanismos simplificados: Incorpora esquemas como la apertura a distancia de cuentas de bajo monto (cuentas N2) usando la CURP Digital, lo que reduce las barreras de entrada para la población no bancarizada.
El equilibrio entre el peso físico y la infraestructura digital
La nueva legislación ubica al peso mexicano en un punto de inflexión. Lejos de ser un simple objeto circulante de bolsillo, la moneda se consolida como una red de infraestructura pública y soberana.
Mientras que la digitalización aporta ventajas operativas claras —como la reducción de costos en la distribución del efectivo, menor opacidad en trámites públicos y la posibilidad de que microcomerciantes construyan historial crediticio—, la realidad social del país, donde más del 80% de las transacciones cotidianas de menor cuantía aún se realizan en efectivo, impone un reto de coexistencia.
El éxito de esta nueva ley no dependerá únicamente de la tecnología aprobada en la tribuna, sino de la capacidad del Estado para garantizar conectividad equitativa, costos accesibles para las MiPyMEs y el respeto a la libertad de pago de la ciudadanía.
La moneda está en el aire.